

Il tax gap italiano resta superiore ai 100 miliardi di euro. Ma l’evasione non coincide con il solo mondo delle partite IVA: nel 2024 l’ISTAT stima 3,277 milioni di unità di lavoro irregolari, di cui 2,396 milioni dipendenti. Intanto fatturazione elettronica e digitalizzazione hanno reso più difficile occultare le operazioni che entrano nei circuiti fiscali.
Evasione fiscale, non ci sono solo le partite IVA
Quando si parla di evasione fiscale in Italia, il dibattito tende quasi automaticamente a concentrarsi su autonomi, commercianti, artigiani e piccoli imprenditori.
Una rappresentazione che trova certamente una base nei numeri. La propensione al gap dell’IRPEF relativa ai redditi di lavoro autonomo e d’impresa resta infatti particolarmente elevata e rappresenta una delle principali criticità strutturali del nostro sistema fiscale.
Ma fermarsi a questo dato rischia di offrire una fotografia incompleta.
L’evasione e il sommerso non coincidono infatti con una sola categoria di contribuenti. Cambia, piuttosto, il meccanismo attraverso il quale un reddito può essere sottratto al Fisco.
Per il dipendente regolarmente assunto, l’IRPEF sullo stipendio è trattenuta direttamente dal datore di lavoro attraverso il meccanismo del sostituto d’imposta. Su quella quota di reddito, dunque, gli spazi per l’evasione sono estremamente ridotti.
Questo però non significa che il mondo del lavoro dipendente sia estraneo all’economia sommersa.
Quasi 2,4 milioni di unità di lavoro dipendenti irregolari
L’ultimo rapporto ISTAT sull’economia non osservata, riferito al 2024, mostra dimensioni tutt’altro che marginali.
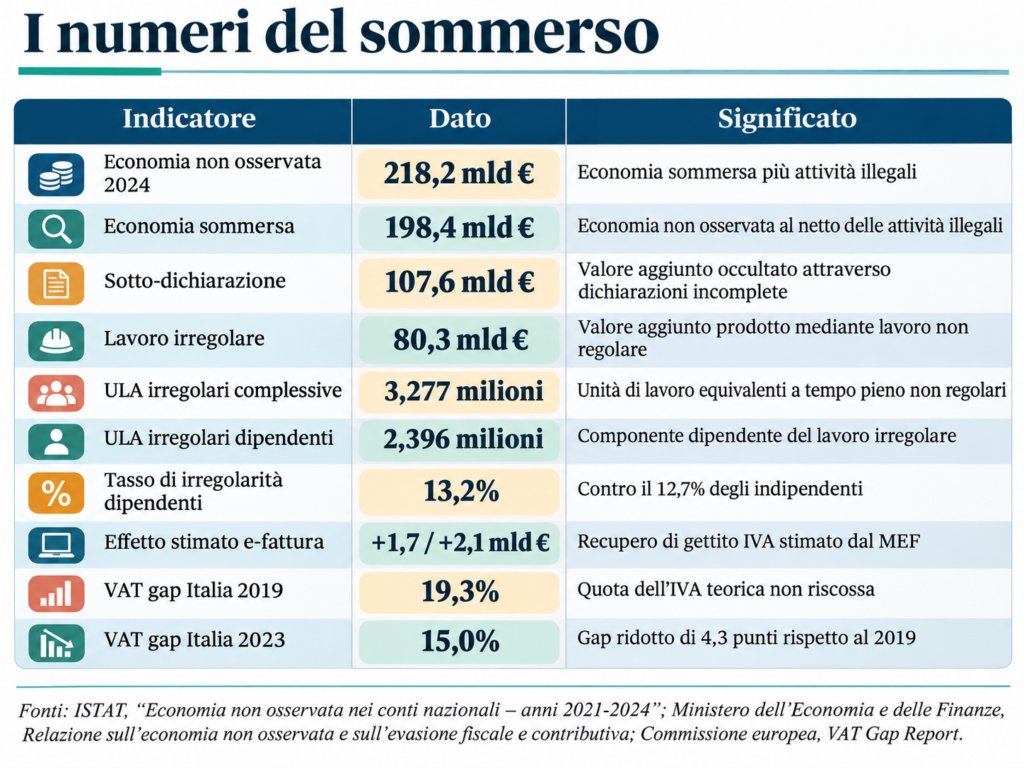
Le unità di lavoro equivalenti a tempo pieno in condizione di irregolarità sono stimate in 3 milioni e 277 mila. Di queste, circa 2 milioni e 396 mila sono unità di lavoro dipendenti.
Il tasso di irregolarità complessivo raggiunge così il 13,1%. Quello relativo al lavoro dipendente è stimato al 13,2%, leggermente superiore al 12,7% degli indipendenti.
È un dato che merita attenzione.
Non significa, naturalmente, che 2,4 milioni di dipendenti regolari svolgano un secondo lavoro in nero. L’ISTAT misura le unità di lavoro irregolari nel loro complesso e non individua separatamente quanti di questi lavoratori possiedano contemporaneamente un altro impiego regolare.
Significa però che il lavoro dipendente irregolare rappresenta una componente molto rilevante dell’economia sommersa italiana.
Ottanta miliardi prodotti dal lavoro irregolare
Nel 2024 il valore aggiunto riconducibile all’impiego di lavoro irregolare ha raggiunto 80,3 miliardi di euro.
Attenzione: non si tratta di 80 miliardi di imposte evase. È il valore economico prodotto attraverso lavoro non regolare, dal quale discendono poi mancati versamenti fiscali e contributivi.
Nel complesso l’ISTAT valuta l’economia non osservata in 218,2 miliardi di euro, pari al 9,9% del PIL.
Escludendo le attività illegali, l’economia sommersa ammonta a circa 198,4 miliardi. Al suo interno, la componente più rilevante è rappresentata dalla sotto-dichiarazione, pari a circa 107,6 miliardi, mentre il lavoro irregolare genera appunto 80,3 miliardi di valore aggiunto.
Sono due fenomeni distinti.
Da una parte c’è chi svolge un’attività conosciuta dal Fisco ma ne dichiara solo una parte.
Dall’altra c’è un’attività economica o lavorativa che rimane completamente o parzialmente fuori dai circuiti fiscali e contributivi.
Anche il secondo lavoro può essere evasione
È in questa seconda area che si colloca anche il caso del dipendente che, oltre all’attività principale regolarmente tassata, svolge ulteriori prestazioni senza dichiararne il compenso.
Può trattarsi di piccoli lavori di manutenzione, lezioni private, servizi alla persona, attività agricole, prestazioni artigianali o altre attività svolte al di fuori dell’orario dell’impiego principale.
In questo caso il contribuente non evade sul proprio stipendio, che continua a essere tassato alla fonte.
L’evasione riguarda invece il reddito aggiuntivo non dichiarato.
È un punto importante, perché consente di superare l’idea secondo cui il fenomeno dell’evasione coinciderebbe esclusivamente con il possesso di una partita IVA.
Allo stesso tempo occorre evitare l’errore opposto: le statistiche ufficiali non consentono oggi di quantificare separatamente quanti lavoratori dipendenti regolari svolgano anche un secondo lavoro in nero.
Il fenomeno rientra nel perimetro del sommerso, ma attribuirgli numeri specifici che ISTAT non fornisce sarebbe improprio.
La fatturazione elettronica ha cambiato il quadro
Negli ultimi anni, inoltre, le possibilità di occultare operazioni economiche regolarmente fatturate si sono progressivamente ridotte.
Il passaggio decisivo è stato l’obbligo generalizzato della fatturazione elettronica dal 1° gennaio 2019.
Le analisi ufficiali del Ministero dell’Economia e delle Finanze hanno stimato che l’introduzione dell’e-fattura abbia prodotto un incremento di gettito IVA compreso tra circa 1,7 e 2,1 miliardi di euro, attraverso un miglioramento della compliance.
Non significa che la fatturazione elettronica abbia eliminato l’evasione né che tutta la riduzione registrata negli anni successivi possa essere attribuita a questo solo strumento.
Significa però che la digitalizzazione delle transazioni ha avuto un effetto misurabile.
Il quadro europeo va nella stessa direzione. Secondo la Commissione europea, il VAT compliance gap italiano è passato dal 19,3% dell’IVA teoricamente dovuta nel 2019 al 15% nel 2023.
Una riduzione di 4,3 punti percentuali.
Nel 2023 rimanevano tuttavia circa 25 miliardi di euro di IVA non riscossa rispetto al gettito teorico, a dimostrazione del fatto che il problema resta tutt’altro che risolto.
Il miglioramento non dipende naturalmente dalla sola fatturazione elettronica. Hanno inciso anche trasmissione telematica dei corrispettivi, split payment, maggiore diffusione dei pagamenti elettronici, controlli e incroci delle banche dati.
La tendenza, però, è chiara: più un’operazione entra in un circuito digitale e tracciato, più diventa difficile occultarla.
Il vero spartiacque: tracciato contro sommerso
È forse questo il punto più interessante.
Il professionista o l’impresa che emette una fattura elettronica genera oggi un dato immediatamente disponibile all’Amministrazione finanziaria.
Il lavoratore dipendente subisce invece il prelievo direttamente alla fonte.
In entrambi i casi esiste un meccanismo che rende il reddito visibile.
La situazione cambia quando l’operazione resta completamente al di fuori di questi circuiti.
Può essere il professionista che non emette fattura.
Può essere l’artigiano che esegue un lavoro senza documentarlo.
Ma può anche essere il dipendente che svolge una seconda attività ricevendo un compenso non dichiarato.
Da questo punto di vista, il vero spartiacque dell’evasione contemporanea non è necessariamente tra dipendenti e partite IVA, ma tra redditi tracciati e redditi che rimangono sommersi.
Non una guerra tra categorie
I dati non assolvono nessuno.
L’elevata propensione all’evasione dell’IRPEF di autonomi e imprese resta una delle principali anomalie del sistema fiscale italiano.
Ma i dati sul lavoro irregolare dimostrano altrettanto chiaramente che il sommerso non termina ai confini delle partite IVA.
La contrapposizione tra “dipendenti che pagano tutto” e “autonomi che evadono” è quindi troppo semplicistica per descrivere un fenomeno molto più complesso.
La domanda decisiva dovrebbe essere un’altra: quale parte dell’economia continua ancora oggi a produrre reddito senza lasciare una traccia fiscale?
È probabilmente su questo terreno, più che sulla contrapposizione tra categorie sociali, che si giocherà la prossima fase della lotta all’evasione.
