
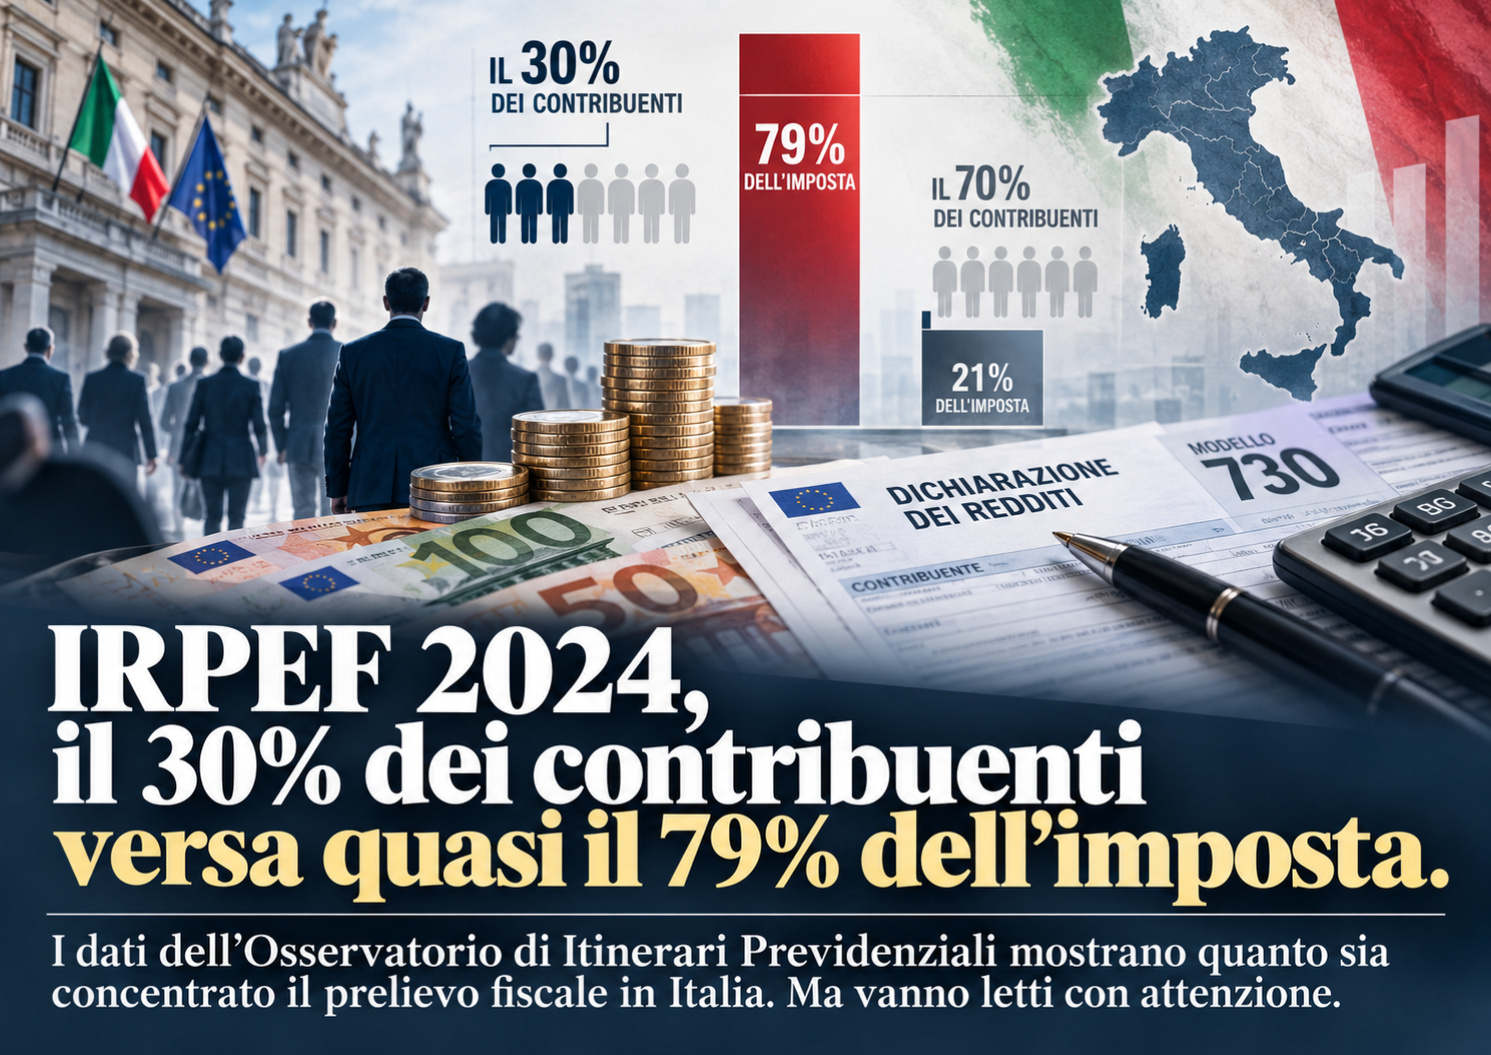
Tre contribuenti su dieci versano quasi quattro quinti dell’IRPEF italiana.
È il dato che più colpisce nella XIII edizione dell’Osservatorio sulla spesa pubblica e sulle entrate di Itinerari Previdenziali, pubblicata il 24 settembre 2026 e dedicata alle dichiarazioni presentate nel 2025 sui redditi del 2024.
Secondo l’analisi, i contribuenti con redditi fino a 29 mila euro rappresentano il 69,78% del totale, ma versano complessivamente il 21,33% dell’IRPEF. Il restante 30,22%, con redditi da 29 mila euro in su, sostiene invece il 78,67% dell’imposta.
Detto in modo ancora più semplice: quasi sette contribuenti su dieci producono poco più di un quinto del gettito IRPEF, mentre gli altri tre ne assicurano quasi quattro quinti.
È una fotografia molto netta della distribuzione del prelievo fiscale italiano. Ma il dato, da solo, non dice che il sistema sia equo o iniquo, né significa che una parte della popolazione “paghi le tasse per tutti”. Per comprenderlo servono alcune distinzioni.
Dichiarare un reddito e versare IRPEF non sono la stessa cosa
Nel 2024 i redditi complessivamente dichiarati ammontano a circa 1.076 miliardi di euro.
Il gettito preso in considerazione dall’Osservatorio è pari a 216,24 miliardi, comprendendo 193,316 miliardi di IRPEF ordinaria, 16,17 miliardi di addizionale regionale e 6,76 miliardi di addizionale comunale, al netto del trattamento integrativo.
I dichiaranti sono 42.837.963, mentre coloro che hanno effettivamente versato almeno un euro di IRPEF sono 34.105.072.
La distinzione è importante perché presentare una dichiarazione dei redditi non significa necessariamente avere un’imposta netta da pagare. Nelle fasce più basse possono intervenire detrazioni, no tax area, agevolazioni e altri meccanismi che riducono fortemente o azzerano l’IRPEF dovuta.
Più sale il reddito, più si concentra il gettito
La concentrazione diventa ancora più evidente spostandosi verso le fasce di reddito più elevate.
I contribuenti con redditi superiori a 35 mila euro rappresentano il 18,78% del totale, ma da questa fascia arriva circa il 65% dell’intero gettito IRPEF.
Sopra i 55 mila euro si trova appena il 6,25% dei contribuenti, cui fa capo il 40,63% dell’imposta.
Ancora più marcato il dato relativo ai redditi superiori a 100 mila euro: rappresentano circa l’1,75% dei contribuenti, ma versano complessivamente il 22,25% dell’IRPEF.
È importante però non confondere queste percentuali con le aliquote fiscali. Dire, per esempio, che i contribuenti sopra 100 mila euro versano il 22,25% dell’IRPEF non significa che ciascuno di loro paghi il 22,25% del proprio reddito: significa che da quella fascia proviene il 22,25% dell’intero gettito nazionale considerato.
Sopra i 100 mila euro, meno del 2% versa oltre un quinto dell’IRPEF
Nel dettaglio, secondo i dati riportati dall’Osservatorio, i contribuenti con redditi tra 100 mila e 200 mila euro sono circa 597 mila e assicurano il 12,14% dell’IRPEF.
Tra 200 mila e 300 mila euro i versanti sono poco meno di 90 mila e producono il 3,63% del gettito.
I contribuenti oltre i 300 mila euro sono invece circa 58.700, ma da soli versano il 6,49% dell’IRPEF.
Nel complesso, i contribuenti sopra 100 mila euro sono circa 745.600 e assicurano oltre un quinto dell’imposta.
Un confronto rende evidente la distanza tra le fasce: i circa 58.700 contribuenti con più di 300 mila euro di reddito versano complessivamente circa 14,03 miliardi di euro di IRPEF. I circa 27,8 milioni di soggetti con redditi fino a 20 mila euro, considerati insieme, ne versano circa 10,84 miliardi.
È un dato significativo, ma non può essere interpretato isolatamente. Riflette contemporaneamente la forte differenza nei redditi imponibili, la progressività dell’IRPEF e il peso di detrazioni e agevolazioni sulle fasce più basse.
Perché il gettito è così concentrato
L’IRPEF è un’imposta progressiva: al crescere del reddito aumenta il prelievo e, generalmente, cresce anche l’incidenza dell’imposta.
Nelle fasce più basse avviene il contrario. No tax area, detrazioni per lavoro e pensione e altri meccanismi possono ridurre notevolmente l’imposta netta.
Per questo la distribuzione del gettito non può essere letta come se tutti i contribuenti partissero dalle stesse condizioni.
L’articolo 53 della Costituzione stabilisce che tutti sono chiamati a contribuire alle spese pubbliche in ragione della propria capacità contributiva e che il sistema tributario è improntato a criteri di progressività.
Una maggiore concentrazione del gettito sui redditi medio-alti è quindi, almeno in parte, una conseguenza della struttura stessa dell’imposta.
La questione interessante diventa piuttosto un’altra: quanto è ampia la base fiscale effettiva sulla quale poggia una parte così importante delle entrate dello Stato?
Anche tra i dipendenti il carico è molto concentrato
L’idea secondo cui “l’IRPEF è pagata soprattutto dai lavoratori dipendenti” dice soltanto una parte della storia.
Anche all’interno del lavoro subordinato la distribuzione dell’imposta è molto diseguale.
Il 61,40% dei dipendenti, con redditi fino a 26 mila euro, versa il 12,64% dell’IRPEF della categoria.
I dipendenti con redditi da 29 mila euro in su rappresentano invece il 29,96% e sostengono il 79,66% dell’imposta pagata dai lavoratori subordinati.
Restringendo ulteriormente il campo, il 16,46% dei dipendenti con più di 35 mila euro di reddito versa da solo il 63,14% dell’IRPEF attribuibile all’intera categoria.
Anche tra i lavoratori dipendenti, dunque, una parte relativamente limitata della platea genera la maggioranza del gettito.
Pensionati: concentrazione più contenuta
La distribuzione è meno accentuata tra i pensionati, anche se rimane rilevante.
Il 66% dei pensionati dichiara fino a 26 mila euro e versa il 26,64% dell’IRPEF della categoria.
I pensionati con redditi da 29 mila euro in su assicurano invece il 66,19% dell’imposta.
Sopra i 35 mila euro si trova il 16,4% dei pensionati, ai quali fa capo il 49,7% dell’IRPEF versata dalla categoria.
Anche in questo caso, quindi, una minoranza di contribuenti sostiene una quota molto consistente del prelievo.
Autonomi: il confronto è più complicato
Tra i lavoratori autonomi la concentrazione appare ancora più marcata.
Il 36,89% degli autonomi con redditi superiori a 35 mila euro versa l’88,88% dell’IRPEF della categoria.
Il confronto diretto con dipendenti e pensionati deve però essere fatto con cautela.
Una parte dei lavoratori autonomi è infatti assoggettata a regimi fiscali sostitutivi. Ciò significa che una quota del prelievo che grava su questi contribuenti non passa attraverso l’IRPEF ordinaria e quindi non compare nello stesso perimetro statistico.
Per confrontare davvero le tre categorie bisognerebbe considerare non soltanto l’IRPEF, ma anche le imposte sostitutive, la distribuzione dei redditi nelle diverse fasce e il sistema delle detrazioni.
Dal 2023 al 2024 aumentano i contribuenti sopra i 29 mila euro
Il confronto con l’anno precedente segnala un altro fenomeno.
Nel 2023 i contribuenti con redditi fino a 29 mila euro rappresentavano il 72,59% del totale. Nel 2024 la loro quota è scesa al 69,78%.
Parallelamente, i contribuenti da 29 mila euro in su sono passati dal 27,41% al 30,22%.
È aumentata anche la quota di IRPEF generata da queste fasce: dal 76,87% del 2023 al 78,67% del 2024.
Sarebbe però sbagliato concludere automaticamente che gli italiani siano diventati più ricchi.
Le soglie di reddito considerate sono nominali. Inflazione e aumenti delle retribuzioni possono spingere una persona nella fascia superiore anche quando il suo potere d’acquisto reale non è cresciuto nella stessa misura.
È uno degli effetti collegati al cosiddetto fiscal drag: aumentando nominalmente il reddito, il contribuente può subire un prelievo più elevato pur senza un equivalente aumento della capacità di spesa reale.
Lo stesso problema riguarda i confronti di lungo periodo. Una soglia di 35 mila euro nel 2008 non rappresenta la stessa capacità d’acquisto di 35 mila euro nel 2024. Per valutare correttamente l’evoluzione negli ultimi 17 anni occorrerebbe quindi affiancare ai dati nominali una lettura corretta per l’inflazione.
Quasi 25 milioni di residenti non versano direttamente IRPEF. Ma non significa che non paghino tasse
Uno dei dati più delicati riguarda i circa 24,8 milioni di residenti che non effettuano direttamente un versamento IRPEF.
È anche uno dei numeri che più facilmente si presta a interpretazioni fuorvianti.
Non significa che 24,8 milioni di italiani siano evasori e neppure che “non paghino le tasse”.
All’interno di questa platea possono esserci minori, familiari a carico, persone prive di reddito, contribuenti incapienti o soggetti per i quali detrazioni e agevolazioni azzerano l’imposta netta.
Inoltre l’IRPEF è solo una delle imposte esistenti. Anche chi non versa direttamente IRPEF può contribuire alle entrate pubbliche attraverso IVA, accise, tributi locali e altre forme di imposizione indiretta.
La formulazione corretta è dunque che circa 24,8 milioni di residenti non effettuano direttamente un versamento IRPEF. Da questo dato, da solo, non è possibile ricavare una misura dell’evasione fiscale.
IRPEF e welfare: attenzione ai collegamenti troppo semplici
L’Osservatorio collega la distribuzione del gettito al finanziamento del welfare e sottolinea che sanità e assistenza sono sostenute dalla fiscalità generale.
La lettura proposta è quella di un sistema fortemente redistributivo, nel quale una quota relativamente ristretta di contribuenti sostiene una parte consistente delle entrate utilizzate per finanziare servizi destinati alla collettività.
È però importante distinguere questa interpretazione dal dato contabile.
Nel bilancio pubblico non esiste una corrispondenza diretta tra l’IRPEF pagata da una determinata fascia di reddito e la spesa sanitaria o assistenziale ricevuta da un’altra.
Lo Stato finanzia le proprie attività attraverso l’insieme delle entrate: IRPEF, IVA, IRES, IRAP, accise, imposte sostitutive e numerosi altri tributi.
Per stabilire chi contribuisca di più o di meno al finanziamento complessivo del sistema pubblico occorrerebbe quindi allargare l’analisi ben oltre la sola IRPEF.
Cosa ci dice davvero questo dato
Il messaggio più immediato dell’Osservatorio può essere riassunto in poche cifre.
Quasi sette contribuenti su dieci dichiarano meno di 29 mila euro e versano poco più di un quinto dell’IRPEF. I restanti tre contribuenti su dieci sostengono quasi quattro quinti dell’imposta.
Tra i dipendenti, il 16,46% con redditi sopra 35 mila euro versa il 63,14% dell’IRPEF della categoria.
Tra i pensionati, il 16,4% sopra la stessa soglia ne versa il 49,7%.
Tra gli autonomi, il 36,89% sopra 35 mila euro genera l’88,88% dell’IRPEF della categoria, anche se in questo caso il dato va letto tenendo conto dei regimi fiscali sostitutivi.
La concentrazione del gettito è quindi evidente.
Ma non basta, da sola, per stabilire se il sistema fiscale italiano sia troppo o troppo poco redistributivo.
Per rispondere servirebbe un’analisi più ampia che consideri insieme redditi lordi e disponibili, patrimonio, fiscalità indiretta, imposte sostitutive, trasferimenti pubblici e servizi ricevuti.
Più che chiedersi semplicemente “chi paga le tasse?”, i dati suggeriscono allora una domanda più precisa:
quanto è ampia la base fiscale che sostiene le entrate dello Stato e quanto è sostenibile, nel tempo, una così forte concentrazione del gettito su una parte relativamente limitata dei contribuenti?
Fonte: Centro Studi e Ricerche Itinerari Previdenziali, Osservatorio sulla spesa pubblica e sulle entrate 2026 – Le dichiarazioni dei redditi 2024: l’analisi IRPEF e delle altre imposte dirette e indirette per importi, tipologia dei contribuenti e territori negli ultimi 17 anni, 24 settembre 2026.
Nota metodologica: i dati riportati fanno riferimento al perimetro utilizzato dall’Osservatorio. Dichiaranti e contribuenti che versano effettivamente IRPEF restano distinti quando le statistiche utilizzano basi di calcolo differenti.
